Future value
144,572.72
Effective annual rate 7.23%
Total deposited
58,000.00
Total interest
86,572.72
Contributions
48,000.00
| Year | Start balance | Contributions | Interest | End balance |
|---|---|---|---|---|
| 1 | 10,000.00 | 2,400.00 | 801.42 | 13,201.42 |
| 2 | 13,201.42 | 2,400.00 | 1,032.85 | 16,634.27 |
| 3 | 16,634.27 | 2,400.00 | 1,281.01 | 20,315.28 |
| 4 | 20,315.28 | 2,400.00 | 1,547.11 | 24,262.39 |
| 5 | 24,262.39 | 2,400.00 | 1,832.45 | 28,494.83 |
| 6 | 28,494.83 | 2,400.00 | 2,138.41 | 33,033.24 |
| 7 | 33,033.24 | 2,400.00 | 2,466.49 | 37,899.74 |
| 8 | 37,899.74 | 2,400.00 | 2,818.29 | 43,118.03 |
| 9 | 43,118.03 | 2,400.00 | 3,195.52 | 48,713.55 |
| 10 | 48,713.55 | 2,400.00 | 3,600.02 | 54,713.58 |
| 11 | 54,713.58 | 2,400.00 | 4,033.77 | 61,147.34 |
| 12 | 61,147.34 | 2,400.00 | 4,498.86 | 68,046.20 |
| 13 | 68,046.20 | 2,400.00 | 4,997.58 | 75,443.79 |
| 14 | 75,443.79 | 2,400.00 | 5,532.35 | 83,376.14 |
| 15 | 83,376.14 | 2,400.00 | 6,105.79 | 91,881.93 |
| 16 | 91,881.93 | 2,400.00 | 6,720.67 | 101,002.60 |
| 17 | 101,002.60 | 2,400.00 | 7,380.00 | 110,782.60 |
| 18 | 110,782.60 | 2,400.00 | 8,087.00 | 121,269.60 |
| 19 | 121,269.60 | 2,400.00 | 8,845.11 | 132,514.70 |
| 20 | 132,514.70 | 2,400.00 | 9,658.02 | 144,572.72 |
Qual é a calculadora de juros compostos?
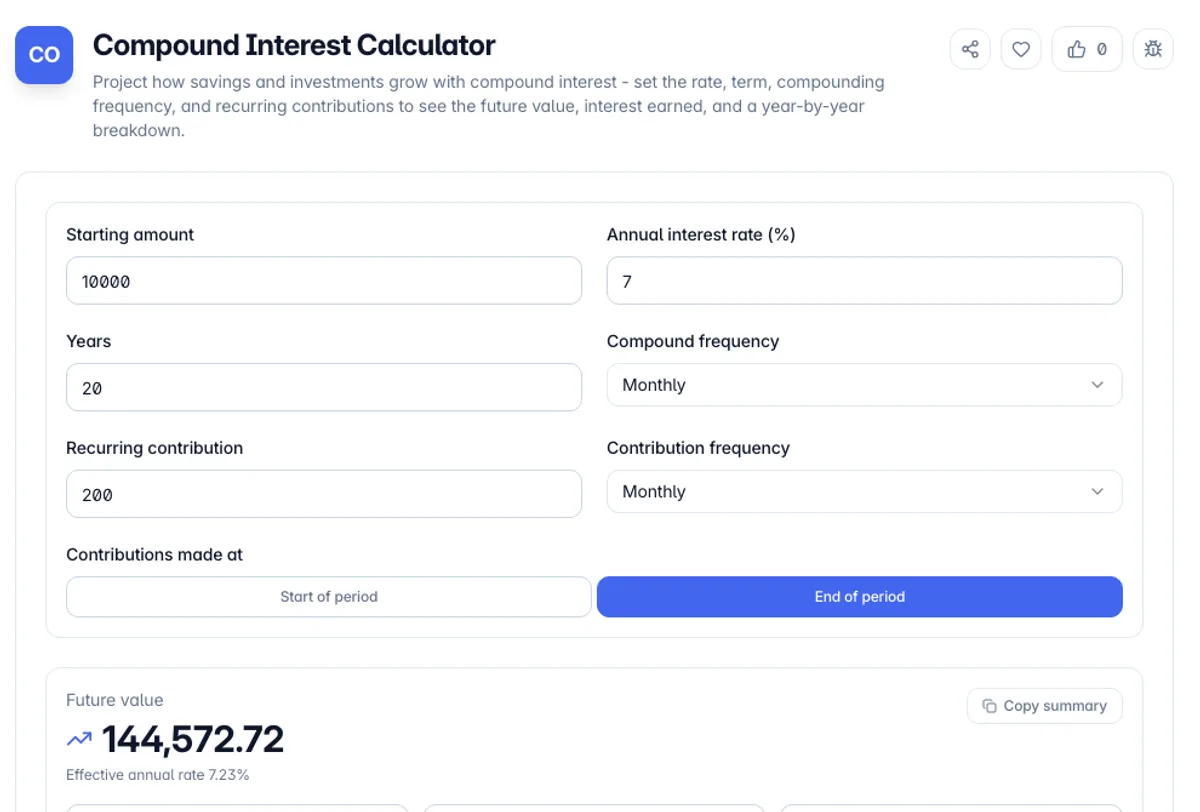
A Calculadora de Juros Compostos projeta como um montante fixo e um fluxo de contribuições regulares crescem ao longo do tempo quando os juros que ganham são reinvestidos Você insere um valor inicial, uma taxa de juros anual, quanto tempo o dinheiro permanece investido e com que frequência os juros são compostos - anualmente, mensalmente, diariamente ou continuamente - e a ferramenta retorna o saldo final, o total de juros ganhos e um cronograma ano a ano mostrando como o pote é construído.
Compor é o efeito de ganhar juros sobre o seu interesse. No primeiro período, você ganha juros apenas sobre o dinheiro que investiu; em cada período após isso, você ganha juros sobre o valor original mais todos os juros já creditados. Ao longo de anos e décadas, esse ciclo de feedback é o que transforma uma economia modesta e constante em uma soma significativamente maior, e é por isso que a frequência de composição e o comprimento do termo importam tanto quanto a taxa de manchete.
Cada cálculo é executado em seu navegador em JavaScript simples Nada do que você digita - os valores, a taxa ou seu plano de contribuição - é carregado, registrado ou armazenado, e a calculadora continua trabalhando sem conexão depois que a página é construída para comparar rapidamente cenários: empurre a taxa, estenda o prazo ou adicione um depósito mensal e assista à atualização futura de valor e juros instantaneamente.
Uma projeção é tão boa quanto suas suposições, e três delas valem a pena afirmar A taxa é tratada como constante para todo o prazo, o que nenhum investimento real é, então a produção é um cenário e não uma previsão A frequência de composição muda o resultado mesmo na mesma taxa nominal, que é a diferença entre uma taxa nominal e uma taxa anual efetiva: 12 por cento composta mensalmente é 12,68 por cento efetiva E os números são antes de impostos e antes da inflação Uma projeção mostrando seu dinheiro dobrando ao longo de vinte anos a 4 por cento está descrevendo o número na conta, não o que ele vai comprar Ajuste a taxa para baixo pela inflação esperada se você quiser o resultado no dinheiro de hoje.
Como usar a calculadora de juros compostos?
Insira o valor inicial e a taxa
Digite seu depósito inicial e a taxa de juros anual como uma porcentagem Use a taxa que sua conta ou investimento realmente cota - um APY de poupança, um rendimento de títulos ou um retorno médio assumido.
Defina o termo e a frequência de composição
Escolha quantos anos o dinheiro permanece investido e com que frequência os juros são compostos: anualmente, semestralmente, trimestralmente, mensalmente, diariamente ou continuamente. Compostos mais frequentes aumentam ligeiramente o rendimento efetivo.
Adicionar contribuições recorrentes (opcional)
Insira um valor de contribuição e escolha mensal, trimestral ou anualmente, além de se os depósitos chegarem no início ou no final de cada período. Deixe em zero para modelar uma única quantia fixa.
Leia os resultados e copie
Veja o valor futuro, o total depositado, os juros totais e a taxa anual efetiva, juntamente com um cronograma por ano. Copie o resumo de uma linha para uma nota, uma planilha ou uma mensagem.
Principais características
Seis frequências de composição
Modele a composição anual, semestral, trimestral, mensal, diária ou contínua e veja como o rendimento anual eficaz muda com cada escolha
Contribuições recorrentes
Adicione depósitos mensais, trimestrais ou anuais e escolha o tempo do início do período ou do final do período para combinar com a maneira como você economiza
cronograma ano a ano
Uma divisão de cada ano mostra o saldo inicial, as contribuições, os juros creditados e o saldo de fechamento para que você possa ver a composição acelerada
Juros versus depósitos divididos
A ferramenta separa o que você coloca em relação ao que os juros ganharam, tornando o verdadeiro impacto da composição fácil de ler rapidamente
Frequently Asked Questions
Related Tools
GPA Calculator
Calculate your GPA from letter grades and credit hours on the 4.0 scale, with weighted Honors and AP/IB options and a running cumulative GPA.
Loan / EMI Calculator
Calculate your monthly loan payment (EMI), total interest, and payoff date, with a full amortization schedule and extra-payment savings.
Profit Margin Calculator
Calculate gross profit margin, markup, and selling price from cost and revenue. Solve for price from a target margin and see margin versus markup side by side.
TDEE Calculator
Calculate your Total Daily Energy Expenditure and BMR with the Mifflin-St Jeor equation, plus calorie targets and a macro split for any goal
Comments
0 comments
No comments yet. Be the first to share your thoughts!