Future value
144,572.72
Effective annual rate 7.23%
Total deposited
58,000.00
Total interest
86,572.72
Contributions
48,000.00
| Year | Start balance | Contributions | Interest | End balance |
|---|---|---|---|---|
| 1 | 10,000.00 | 2,400.00 | 801.42 | 13,201.42 |
| 2 | 13,201.42 | 2,400.00 | 1,032.85 | 16,634.27 |
| 3 | 16,634.27 | 2,400.00 | 1,281.01 | 20,315.28 |
| 4 | 20,315.28 | 2,400.00 | 1,547.11 | 24,262.39 |
| 5 | 24,262.39 | 2,400.00 | 1,832.45 | 28,494.83 |
| 6 | 28,494.83 | 2,400.00 | 2,138.41 | 33,033.24 |
| 7 | 33,033.24 | 2,400.00 | 2,466.49 | 37,899.74 |
| 8 | 37,899.74 | 2,400.00 | 2,818.29 | 43,118.03 |
| 9 | 43,118.03 | 2,400.00 | 3,195.52 | 48,713.55 |
| 10 | 48,713.55 | 2,400.00 | 3,600.02 | 54,713.58 |
| 11 | 54,713.58 | 2,400.00 | 4,033.77 | 61,147.34 |
| 12 | 61,147.34 | 2,400.00 | 4,498.86 | 68,046.20 |
| 13 | 68,046.20 | 2,400.00 | 4,997.58 | 75,443.79 |
| 14 | 75,443.79 | 2,400.00 | 5,532.35 | 83,376.14 |
| 15 | 83,376.14 | 2,400.00 | 6,105.79 | 91,881.93 |
| 16 | 91,881.93 | 2,400.00 | 6,720.67 | 101,002.60 |
| 17 | 101,002.60 | 2,400.00 | 7,380.00 | 110,782.60 |
| 18 | 110,782.60 | 2,400.00 | 8,087.00 | 121,269.60 |
| 19 | 121,269.60 | 2,400.00 | 8,845.11 | 132,514.70 |
| 20 | 132,514.70 | 2,400.00 | 9,658.02 | 144,572.72 |
Что такое калькулятор сложных процентов?
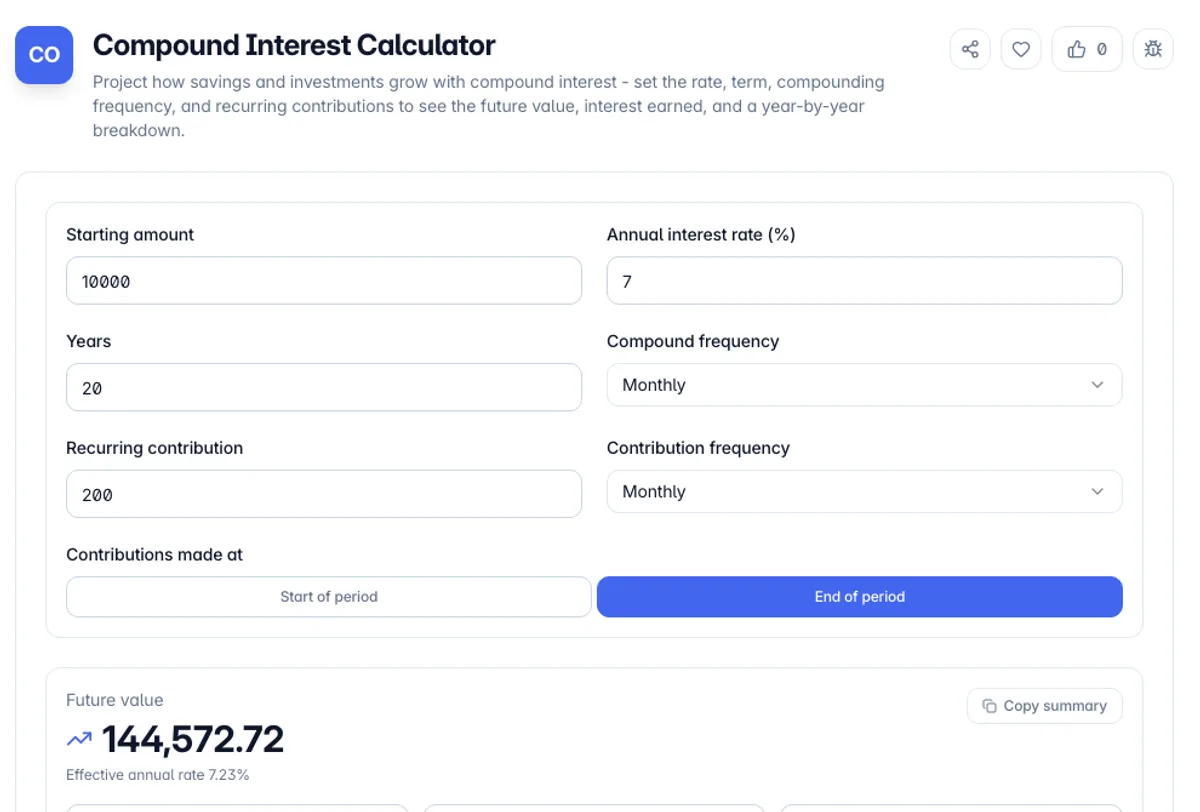
Калькулятор совокупных процентов прогнозирует, как единовременная выплата и поток регулярных взносов растут с течением времени, когда проценты, которые они зарабатывают, реинвестируются. Вы вводите начальную сумму, годовую процентную ставку, как долго деньги остаются инвестированными и как часто начисляются проценты - ежегодно, ежемесячно, ежедневно или непрерывно - и инструмент возвращает окончательный баланс, общую сумму заработанных процентов и график по годам, показывающий, как формируется банк.
Составляющая — это эффект получения процентов на ваш процент. В первый период вы зарабатываете проценты только на вложенные деньги, в каждый последующий период вы получаете проценты по первоначальной сумме плюс все уже начисленные проценты. На протяжении многих лет и десятилетий эта петля обратной связи — это то, что превращается скромно, постоянно экономия в значительно большую сумму, и поэтому частота начисления и длина термина имеют значение не меньше, чем заголовок.
Каждый расчет выполняется в вашем браузере на простом JavaScript. Ничего из того, что вы вводите - суммы, ставка или ваш план взносов - не загружается, не регистрируется и не сохраняется, и калькулятор продолжает работать без подключения после загрузки страницы. Он создан для быстрого сравнения сценариев: подталкивайте ставку, продлевайте срок или добавляйте ежемесячный депозит и мгновенно наблюдайте за будущим обновлением стоимости и процентов.
Прогноз хорош только как его предположения, и три из них стоит заявить. ставка рассматривается как постоянная на весь срок, что никакие реальные инвестиции не являются, поэтому выпуск является сценарием, а не прогнозом. Совокупная частота изменяет результат даже при той же номинальной ставке, которая является разницей между номинальной и эффективной годовой ставкой: 12 процентов, начисленные ежемесячно, являются 12,68 процента эффективны. И цифры до налогообложения и до инфляции. Прогноз, показывающий, что ваши деньги удвоятся за двадцать лет на 4 процента, описывает количество на счете, а не то, что он купит. Скорректируйте ставку вниз на ожидаемую инфляцию, если вы хотите получить результат в сегодняшних деньгах.
Как использовать калькулятор сложных процентов?
Введите начальную сумму и ставку
Введите свой первоначальный депозит и годовую процентную ставку в процентах. Используйте ставку, которую фактически котирует ваш счет или инвестиции - APY сбережений, доходность облигаций или предполагаемую среднюю доходность.
Установить срок и частоту компаундирования
Выберите, сколько лет по-прежнему инвестируются деньги и как часто проценты составляют: ежегодно, раз в полгода, ежеквартально, ежемесячно, ежедневно или непрерывно. Более частое компаундирование немного повышает эффективную урожайность.
Добавление регулярных взносов (необязательно)
Введите сумму взноса и выберите ежемесячно, ежеквартально или ежегодно, плюс, будут ли вклады выбрасываться в начале или в конце каждого периода. Оставьте его на ноль, чтобы смоделировать одну единовременную сумму.
Прочтите результаты и скопируйте
См. будущую стоимость, общую сумму депозита, общий процент и эффективную годовую ставку, а также годовой график. Скопируйте однострочное резюме для заметки, электронной таблицы или сообщения.
Основные характеристики
Шесть сложных частот
модель годового, полугодового, квартального, ежемесячного, ежедневного или непрерывного составления и посмотреть, как эффективные ежегодные смены доходности при каждом выборе
Повторяющиеся взносы
Добавьте ежемесячные, квартальные или ежегодные депозиты и выберите время начала или окончания периода, чтобы соответствовало тому, как вы на самом деле экономите
год за годом
Разбивка каждого года показывает начальный баланс, вклады, зачисленные проценты и заключительный баланс, чтобы вы могли видеть, как ускоряет начисление
Проценты и депозиты разделились
Инструмент отделяет то, что вы вкладываете, от того, что заработали проценты, что делает истинное влияние составления простым для чтения с первого взгляда.
Frequently Asked Questions
Related Tools
GPA Calculator
Calculate your GPA from letter grades and credit hours on the 4.0 scale, with weighted Honors and AP/IB options and a running cumulative GPA.
Loan / EMI Calculator
Calculate your monthly loan payment (EMI), total interest, and payoff date, with a full amortization schedule and extra-payment savings.
Profit Margin Calculator
Calculate gross profit margin, markup, and selling price from cost and revenue. Solve for price from a target margin and see margin versus markup side by side.
TDEE Calculator
Calculate your Total Daily Energy Expenditure and BMR with the Mifflin-St Jeor equation, plus calorie targets and a macro split for any goal
Comments
0 comments
No comments yet. Be the first to share your thoughts!