Future value
144,572.72
Effective annual rate 7.23%
Total deposited
58,000.00
Total interest
86,572.72
Contributions
48,000.00
| Year | Start balance | Contributions | Interest | End balance |
|---|---|---|---|---|
| 1 | 10,000.00 | 2,400.00 | 801.42 | 13,201.42 |
| 2 | 13,201.42 | 2,400.00 | 1,032.85 | 16,634.27 |
| 3 | 16,634.27 | 2,400.00 | 1,281.01 | 20,315.28 |
| 4 | 20,315.28 | 2,400.00 | 1,547.11 | 24,262.39 |
| 5 | 24,262.39 | 2,400.00 | 1,832.45 | 28,494.83 |
| 6 | 28,494.83 | 2,400.00 | 2,138.41 | 33,033.24 |
| 7 | 33,033.24 | 2,400.00 | 2,466.49 | 37,899.74 |
| 8 | 37,899.74 | 2,400.00 | 2,818.29 | 43,118.03 |
| 9 | 43,118.03 | 2,400.00 | 3,195.52 | 48,713.55 |
| 10 | 48,713.55 | 2,400.00 | 3,600.02 | 54,713.58 |
| 11 | 54,713.58 | 2,400.00 | 4,033.77 | 61,147.34 |
| 12 | 61,147.34 | 2,400.00 | 4,498.86 | 68,046.20 |
| 13 | 68,046.20 | 2,400.00 | 4,997.58 | 75,443.79 |
| 14 | 75,443.79 | 2,400.00 | 5,532.35 | 83,376.14 |
| 15 | 83,376.14 | 2,400.00 | 6,105.79 | 91,881.93 |
| 16 | 91,881.93 | 2,400.00 | 6,720.67 | 101,002.60 |
| 17 | 101,002.60 | 2,400.00 | 7,380.00 | 110,782.60 |
| 18 | 110,782.60 | 2,400.00 | 8,087.00 | 121,269.60 |
| 19 | 121,269.60 | 2,400.00 | 8,845.11 | 132,514.70 |
| 20 | 132,514.70 | 2,400.00 | 9,658.02 | 144,572.72 |
Qual è il calcolatore di interesse composto?
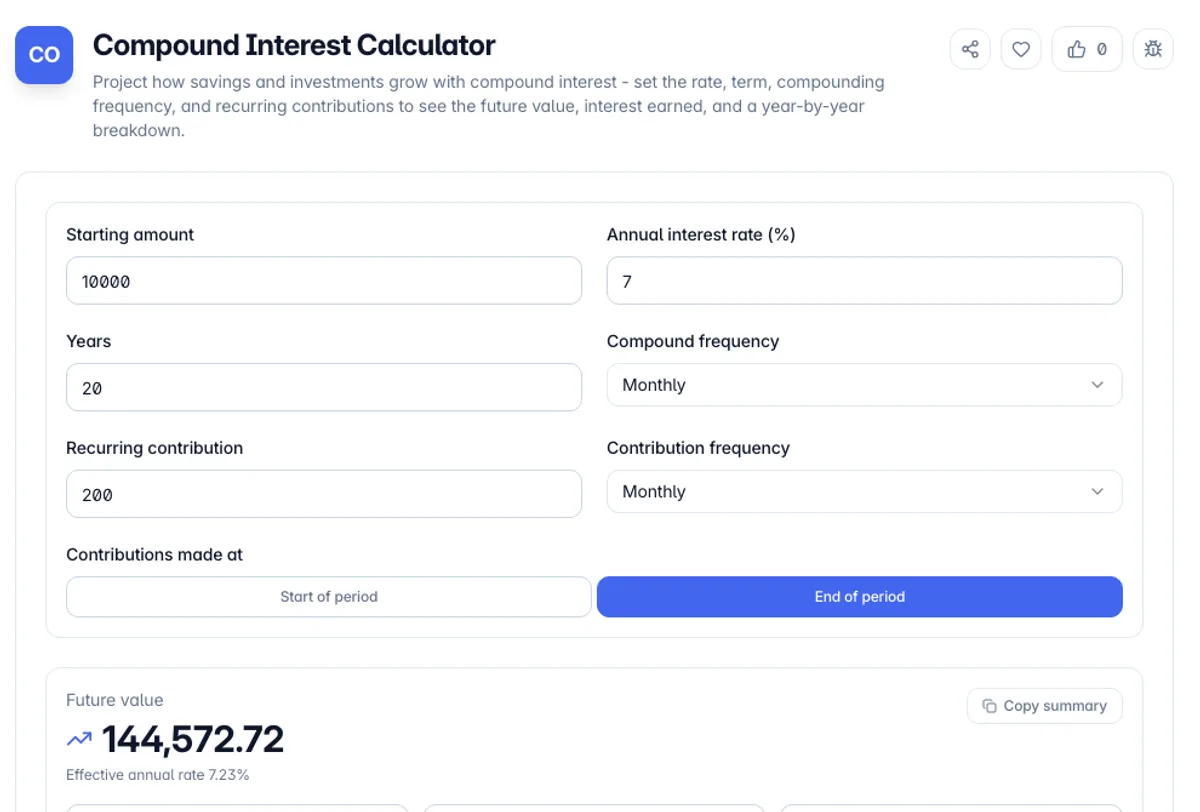
Il calcolatore degli interessi composti proietta come una somma forfettaria e un flusso di contributi regolari crescono nel tempo quando gli interessi guadagnati vengono reinvestiti Si inserisce un importo iniziale, un tasso di interesse annuale, per quanto tempo il denaro rimane investito e quanto spesso gli interessi vengono composti - annualmente, mensilmente, quotidianamente o continuamente - e lo strumento restituisce il saldo finale, gli interessi totali guadagnati e un programma anno per anno che mostra come si costruisce il piatto.
Il compounding è l'effetto di guadagnare interessi sui tuoi interessi. Nel primo periodo si guadagna solo interessi sul denaro che si mettono in ogni periodo dopo di che si guadagnano interessi sull'importo originale più tutti gli interessi già accreditati. Nel corso di anni e decenni quel ciclo di feedback è ciò che trasforma il modesto risparmio in una somma significativamente maggiore, ed è per questo che la frequenza di compounding e la durata del termine contano tanto quanto la velocità del titolo.
Ogni calcolo viene eseguito nel browser in JavaScript semplice Nulla di ciò che digiti - gli importi, la tariffa o il piano di contribuzione - viene caricato, registrato o archiviato e la calcolatrice continua a funzionare senza connessione una volta caricata la pagina È creata per confrontare rapidamente gli scenari: spingi la tariffa, estendi il termine o aggiungi un deposito mensile e guarda istantaneamente il valore futuro e l'aggiornamento degli interessi.
Una proiezione è buona solo quanto le sue ipotesi, e tre di esse vale la pena di essere dichiarate Il tasso è trattato come costante per l'intero termine, che non è un investimento reale, quindi l'output è uno scenario piuttosto che una previsione La frequenza di composizione cambia il risultato anche allo stesso tasso nominale, che è la differenza tra un tasso nominale e un tasso annuo effettivo: il 12% mensile composto è efficace al 12,68%. E le cifre sono al lordo delle imposte e prima dell'inflazione Una proiezione che mostra il tuo denaro raddoppiare in vent'anni al 4% descrive il numero nel conto, non ciò che acquisterà. Adeguare il tasso al ribasso in base all'inflazione prevista se si desidera il risultato nel denaro di oggi.
Come utilizzare il calcolatore di interessi composti?
Inserisci l'importo iniziale e la tariffa
Digita il tuo deposito iniziale e il tasso di interesse annuale come percentuale Utilizza il tasso effettivamente quotato dal tuo conto o investimento: un APY di risparmio, un rendimento obbligazionario o un rendimento medio presunto.
Imposta il termine e la frequenza di composizione
Scegli quanti anni il denaro rimane investito e con quale frequenza sono composti gli interessi: annualmente, semestralmente, trimestrali, mensili, giornalieri o continuamente. La composizione più frequente aumenta leggermente la resa effettiva.
Aggiungi contributi ricorrenti (opzionale)
Inserisci un importo del contributo e scegli mensilmente, trimestralmente o annuale, più se i depositi vengono sbarcati all'inizio o alla fine di ogni periodo. Lascialo a zero per modellare una singola somma forfettaria.
Leggi i risultati e copia
Vedere il valore futuro, il totale depositato, il totale degli interessi e il tasso annuo effettivo, insieme a un programma annuale. Copia il riepilogo di una riga per una nota, un foglio di calcolo o un messaggio.
Caratteristiche principali
Sei frequenze compounding
Modellare annuale, semestrale, trimestrale, mensile, giornaliero o continuo e vedere come il rendimento annuo effettivo cambia con ogni scelta
contributi ricorrenti
Aggiungi depositi mensili, trimestrali o annuali e scegli la tempistica di inizio periodo o di fine periodo in modo che corrisponda a come si risparmia effettivamente
Programma anno per anno
Una ripartizione di ogni anno mostra il saldo di apertura, i contributi, gli interessi accreditati e il saldo di chiusura in modo da poter vedere un'accelerazione del compounding
Interessi vs. Depositi suddivisi
Lo strumento separa ciò che metti da ciò che l'interesse ha guadagnato, rendendo facile da leggere il vero impatto del compounding
Frequently Asked Questions
Related Tools
GPA Calculator
Calculate your GPA from letter grades and credit hours on the 4.0 scale, with weighted Honors and AP/IB options and a running cumulative GPA.
Loan / EMI Calculator
Calculate your monthly loan payment (EMI), total interest, and payoff date, with a full amortization schedule and extra-payment savings.
Profit Margin Calculator
Calculate gross profit margin, markup, and selling price from cost and revenue. Solve for price from a target margin and see margin versus markup side by side.
TDEE Calculator
Calculate your Total Daily Energy Expenditure and BMR with the Mifflin-St Jeor equation, plus calorie targets and a macro split for any goal
Comments
0 comments
No comments yet. Be the first to share your thoughts!