Future value
144,572.72
Effective annual rate 7.23%
Total deposited
58,000.00
Total interest
86,572.72
Contributions
48,000.00
| Year | Start balance | Contributions | Interest | End balance |
|---|---|---|---|---|
| 1 | 10,000.00 | 2,400.00 | 801.42 | 13,201.42 |
| 2 | 13,201.42 | 2,400.00 | 1,032.85 | 16,634.27 |
| 3 | 16,634.27 | 2,400.00 | 1,281.01 | 20,315.28 |
| 4 | 20,315.28 | 2,400.00 | 1,547.11 | 24,262.39 |
| 5 | 24,262.39 | 2,400.00 | 1,832.45 | 28,494.83 |
| 6 | 28,494.83 | 2,400.00 | 2,138.41 | 33,033.24 |
| 7 | 33,033.24 | 2,400.00 | 2,466.49 | 37,899.74 |
| 8 | 37,899.74 | 2,400.00 | 2,818.29 | 43,118.03 |
| 9 | 43,118.03 | 2,400.00 | 3,195.52 | 48,713.55 |
| 10 | 48,713.55 | 2,400.00 | 3,600.02 | 54,713.58 |
| 11 | 54,713.58 | 2,400.00 | 4,033.77 | 61,147.34 |
| 12 | 61,147.34 | 2,400.00 | 4,498.86 | 68,046.20 |
| 13 | 68,046.20 | 2,400.00 | 4,997.58 | 75,443.79 |
| 14 | 75,443.79 | 2,400.00 | 5,532.35 | 83,376.14 |
| 15 | 83,376.14 | 2,400.00 | 6,105.79 | 91,881.93 |
| 16 | 91,881.93 | 2,400.00 | 6,720.67 | 101,002.60 |
| 17 | 101,002.60 | 2,400.00 | 7,380.00 | 110,782.60 |
| 18 | 110,782.60 | 2,400.00 | 8,087.00 | 121,269.60 |
| 19 | 121,269.60 | 2,400.00 | 8,845.11 | 132,514.70 |
| 20 | 132,514.70 | 2,400.00 | 9,658.02 | 144,572.72 |
Quel est le calculateur d'intérêt composé ?
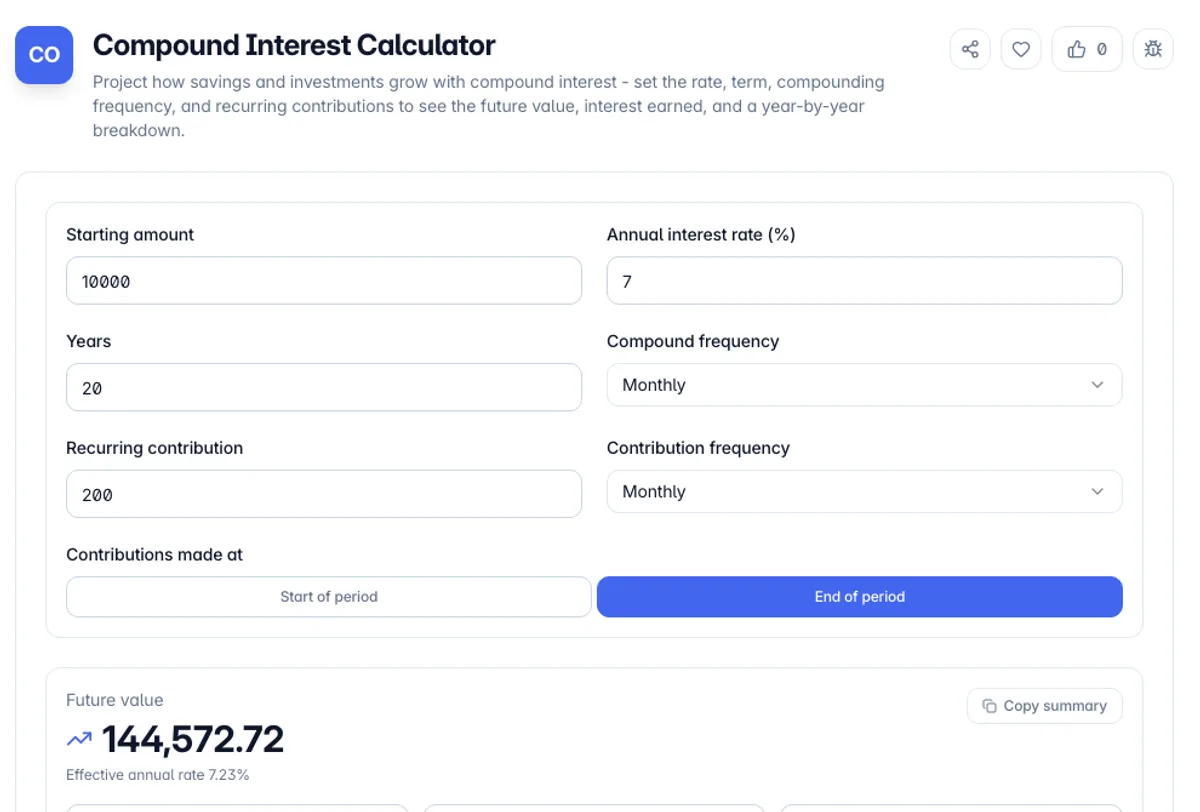
Le calculateur d'intérêts composés projette comment une somme forfaitaire et un flux de contributions régulières croissent au fil du temps lorsque les intérêts qu'ils gagnent sont réinvestis Vous inscrivez un montant de départ, un taux d'intérêt annuel, combien de temps l'argent reste investi, et à quelle fréquence les intérêts sont composés - annuellement, mensuellement, quotidiennement ou continuellement - et l'outil retourne le solde final, le total des intérêts gagnés, et un calendrier année par année montrant comment le pot se construit.
La composition est l'effet de gagner des intérêts sur vos intérêts. Dans la première période, vous ne gagnez des intérêts que sur l'argent que vous avez investi ; à chaque période après cela, vous gagnez des intérêts sur le montant initial plus tous les intérêts déjà crédités. Au fil des années et des décennies, cette boucle de rétroaction est ce qui transforme une économie modeste et régulière en une somme nettement plus importante, et c'est pourquoi la fréquence de préparation et la longueur du terme comptent autant que le taux global.
Chaque calcul s'exécute dans votre navigateur en JavaScript simple Rien de ce que vous tapez - les montants, le taux ou votre plan de contribution - n'est téléchargé, enregistré ou stocké, et la calculatrice continue de fonctionner sans connexion une fois la page chargée. Il est conçu pour comparer rapidement les scénarios : pousser le taux, prolonger le terme ou ajouter un dépôt mensuel et regarder la valeur future et la mise à jour des intérêts instantanément.
Une projection n'est aussi bonne que ses hypothèses, et trois d'entre elles méritent d'être énoncées Le taux est traité comme constant pour tout le terme, ce qu'aucun investissement réel n'est, donc la production est un scénario plutôt qu'une prévision La fréquence de composition change le résultat même au même taux nominal, qui est la différence entre un taux annuel nominal et un taux annuel effectif : 12 pour cent composé mensuellement est de 12,68 pour cent effectif Et les chiffres sont avant impôt et avant inflation Une projection montrant votre argent doublant sur vingt ans à 4 pour cent décrit le nombre dans le compte, pas ce qu'il achètera Ajustez le taux à la baisse par l'inflation attendue si vous voulez le résultat dans l'argent d'aujourd'aujourd'aujourd'hui.
Comment utiliser le calculateur d'intérêt composé ?
Entrez le montant et le taux de départ
Tapez votre dépôt initial et le taux d'intérêt annuel en pourcentage Utilisez le taux que votre compte ou votre investissement cote réellement - un APY d'épargne, un rendement obligataire ou un rendement moyen supposé.
Définir le terme et la fréquence de préparation
Choisissez le nombre d'années que l'argent reste investi et la fréquence à laquelle l'intérêt est composé : annuellement, semestriellement, trimestriel, mensuel, quotidien ou continu. La composition plus fréquente augmente légèrement le rendement effectif.
Ajouter des contributions récurrentes (facultatif)
Entrez un montant de cotisation et choisissez mensuellement, trimestriellement ou annuellement, plus les dépôts atterrissent au début ou à la fin de chaque période. Laissez-le à zéro pour modéliser une seule somme forfaitaire.
Lire les résultats et copier
Voir la valeur future, le total déposé, l'intérêt total et le taux annuel effectif, ainsi qu'un calendrier par an. Copiez le résumé d'une ligne pour une note, une feuille de calcul ou un message.
Principales caractéristiques
Six fréquences de composition
Modèle annuel, semestriel, trimestriel, mensuel, quotidien ou continu et comment le rendement annuel effectif change avec chaque choix
Contributions récurrentes
Ajoutez des dépôts mensuels, trimestriels ou annuels et choisissez le début de période ou la fin de période pour correspondre à la façon dont vous économisez réellement
Horaire année par année
Une ventilation de chaque année montre le solde d'ouverture, les contributions, les intérêts crédités et le solde de clôture afin que vous puissiez voir les aggravures accélérer
Intérêts vs dépôts fractionnés
L'outil sépare ce que vous mettez de ce que l'intérêt a gagné, ce qui rend la lecture réelle facile à lire en un coup d'œil
Frequently Asked Questions
Related Tools
GPA Calculator
Calculate your GPA from letter grades and credit hours on the 4.0 scale, with weighted Honors and AP/IB options and a running cumulative GPA.
Loan / EMI Calculator
Calculate your monthly loan payment (EMI), total interest, and payoff date, with a full amortization schedule and extra-payment savings.
Profit Margin Calculator
Calculate gross profit margin, markup, and selling price from cost and revenue. Solve for price from a target margin and see margin versus markup side by side.
TDEE Calculator
Calculate your Total Daily Energy Expenditure and BMR with the Mifflin-St Jeor equation, plus calorie targets and a macro split for any goal
Comments
0 comments
No comments yet. Be the first to share your thoughts!